Domain schlussformel.de kaufen?
Wir ziehen mit dem Projekt
schlussformel.de um.
Sind Sie am Kauf der Domain
schlussformel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlussformel.de kaufen?
Ist das Fazit und das Resümee nicht dasselbe?
Ja, das Fazit und das Resümee sind im Allgemeinen dasselbe. Beide Begriffe beziehen sich auf eine Zusammenfassung oder Schlussfolgerung, die am Ende eines Textes oder einer Präsentation gegeben wird. Sie dienen dazu, die wichtigsten Punkte oder Ergebnisse noch einmal hervorzuheben und einen abschließenden Eindruck zu vermitteln. **
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:



-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **

Ist eine Zusammenfassung dasselbe wie ein Fazit?
Nein, eine Zusammenfassung und ein Fazit sind nicht dasselbe. Eine Zusammenfassung gibt einen Überblick über die wichtigsten Punkte oder Inhalte eines Textes, während ein Fazit eine abschließende Bewertung oder Schlussfolgerung darstellt. Eine Zusammenfassung ist objektiv und neutral, während ein Fazit eine persönliche Meinung oder Einschätzung beinhaltet. **
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
Top-Angebote
Produkte zum Begriff Bestände:
-
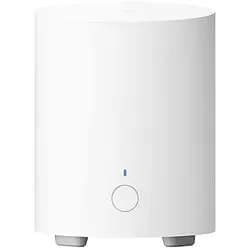
REOLINK Hub 1 Lite Sicherheitszentrale, lokaler Speicher für bis zu 8 Kameras, AES-128-Bankenverschlüsselung, KI-Zusammenfassung und Dualband-WLAN ,Intelligente Sicherheit, einheitlich. Die drahtlose Reolink Sicherheitszentrale Hub 1 Lite ist eine leistungsstarke Verwaltungsstation mit einem zentralen lokalen Speicher-Hub und einem erweiterbaren Speicher für microSD-Karten mit bis zu 1 TB. Behalten Sie die Kontrolle über Ihr System mit nahtloser Ein-Klick-Steuerung, während die zuverlässige Offline-Aufzeichnung dafür sorgt, dass Ihre Videodaten auch bei einem Internetausfall geschützt und lokal gespeichert bleiben. Highlights: Zentralisierte lokale Speicherung & Steuerung Verschlüsselter lokaler Speicher-Hub One-Tap-Steuerung & KI-Zusammenfassung Stabile Dualband-Verbindung Flexibler Mehrbenutzerzugriff Zuverlässiger Offline-Speicher Zentralisierte lokale Speicherung & Steuerung Verwalten Sie mit diesem zentralisierten Hub bis zu 8 Reolink-Kameras. Er ermöglicht eine private persönliche Cloud für akkubetriebene WLAN-Modelle und sichert Daten lokal ohne Abo-Kosten. Alle empfohlenen Reolink-WLAN-Kameras. *Unterstützt keine 16MP-Kameras. *Akkukameras müssen für die Hub-Kompatibilität aktualisiert werden. Verschlüsselter lokaler Speicher-Hub Mit AES-128-Verschlüsselung für microSD-Karten mit bis zu 1 TB sorgt dieser Hub für lokale Datensicherheit. Da der Schlüssel nur auf dem Hub gespeichert ist, bleiben Ihre Aufnahmen auch bei Diebstahl des Geräts unlesbar, sodass Sie sich keine Sorgen machen müssen. *Im Lieferumfang ist keine microSD-Karte enthalten. One-Tap-Steuerung & KI-Zusammenfassung Verwalten Sie Sirenen und Aufzeichnungen ganz einfach mit einem Fingertipp. Verwenden Sie KI, um Ereignisse nach Tag, Woche oder Monat zusammenzufassen und erhalten Sie so einen schnellen Überblick über Ihre Aufzeichnungen für eine optimale Nutzung der Sicherheitslösung. Stabile Dualband-Verbindung Erleben Sie eine flüssigere Verbindung mit 2.4/5GHz Dualband-WLAN. Es bietet breitere Kanäle für mehrere Geräte und gewährleistet so eine stabile und verzögerungsfreie Leistung für Ihr gesamtes System. Flexibler Mehrbenutzerzugriff Passen Sie die Anzeige- und Zugriffsberechtigungen für mehrere Benutzer an. Unterstützt bis zu 1 Administratorkonto und 10 Unterkonten mit konfigurierbaren Ablaufdaten für den Zugriff. Berechtigungen können jederzeit aktualisiert oder widerrufen werden, sodass Sie die vollständige Kontrolle behalten. Zuverlässiger Offline-Speicher Bleiben Sie auch bei einem Internetausfall geschützt. Mit diesem Hub können kompatible Kameras ohne Unterbrechung lokal weiter aufzeichnen. So wird sichergestellt, dass wichtige Momente immer erfasst und sicher gespeichert werden.59,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
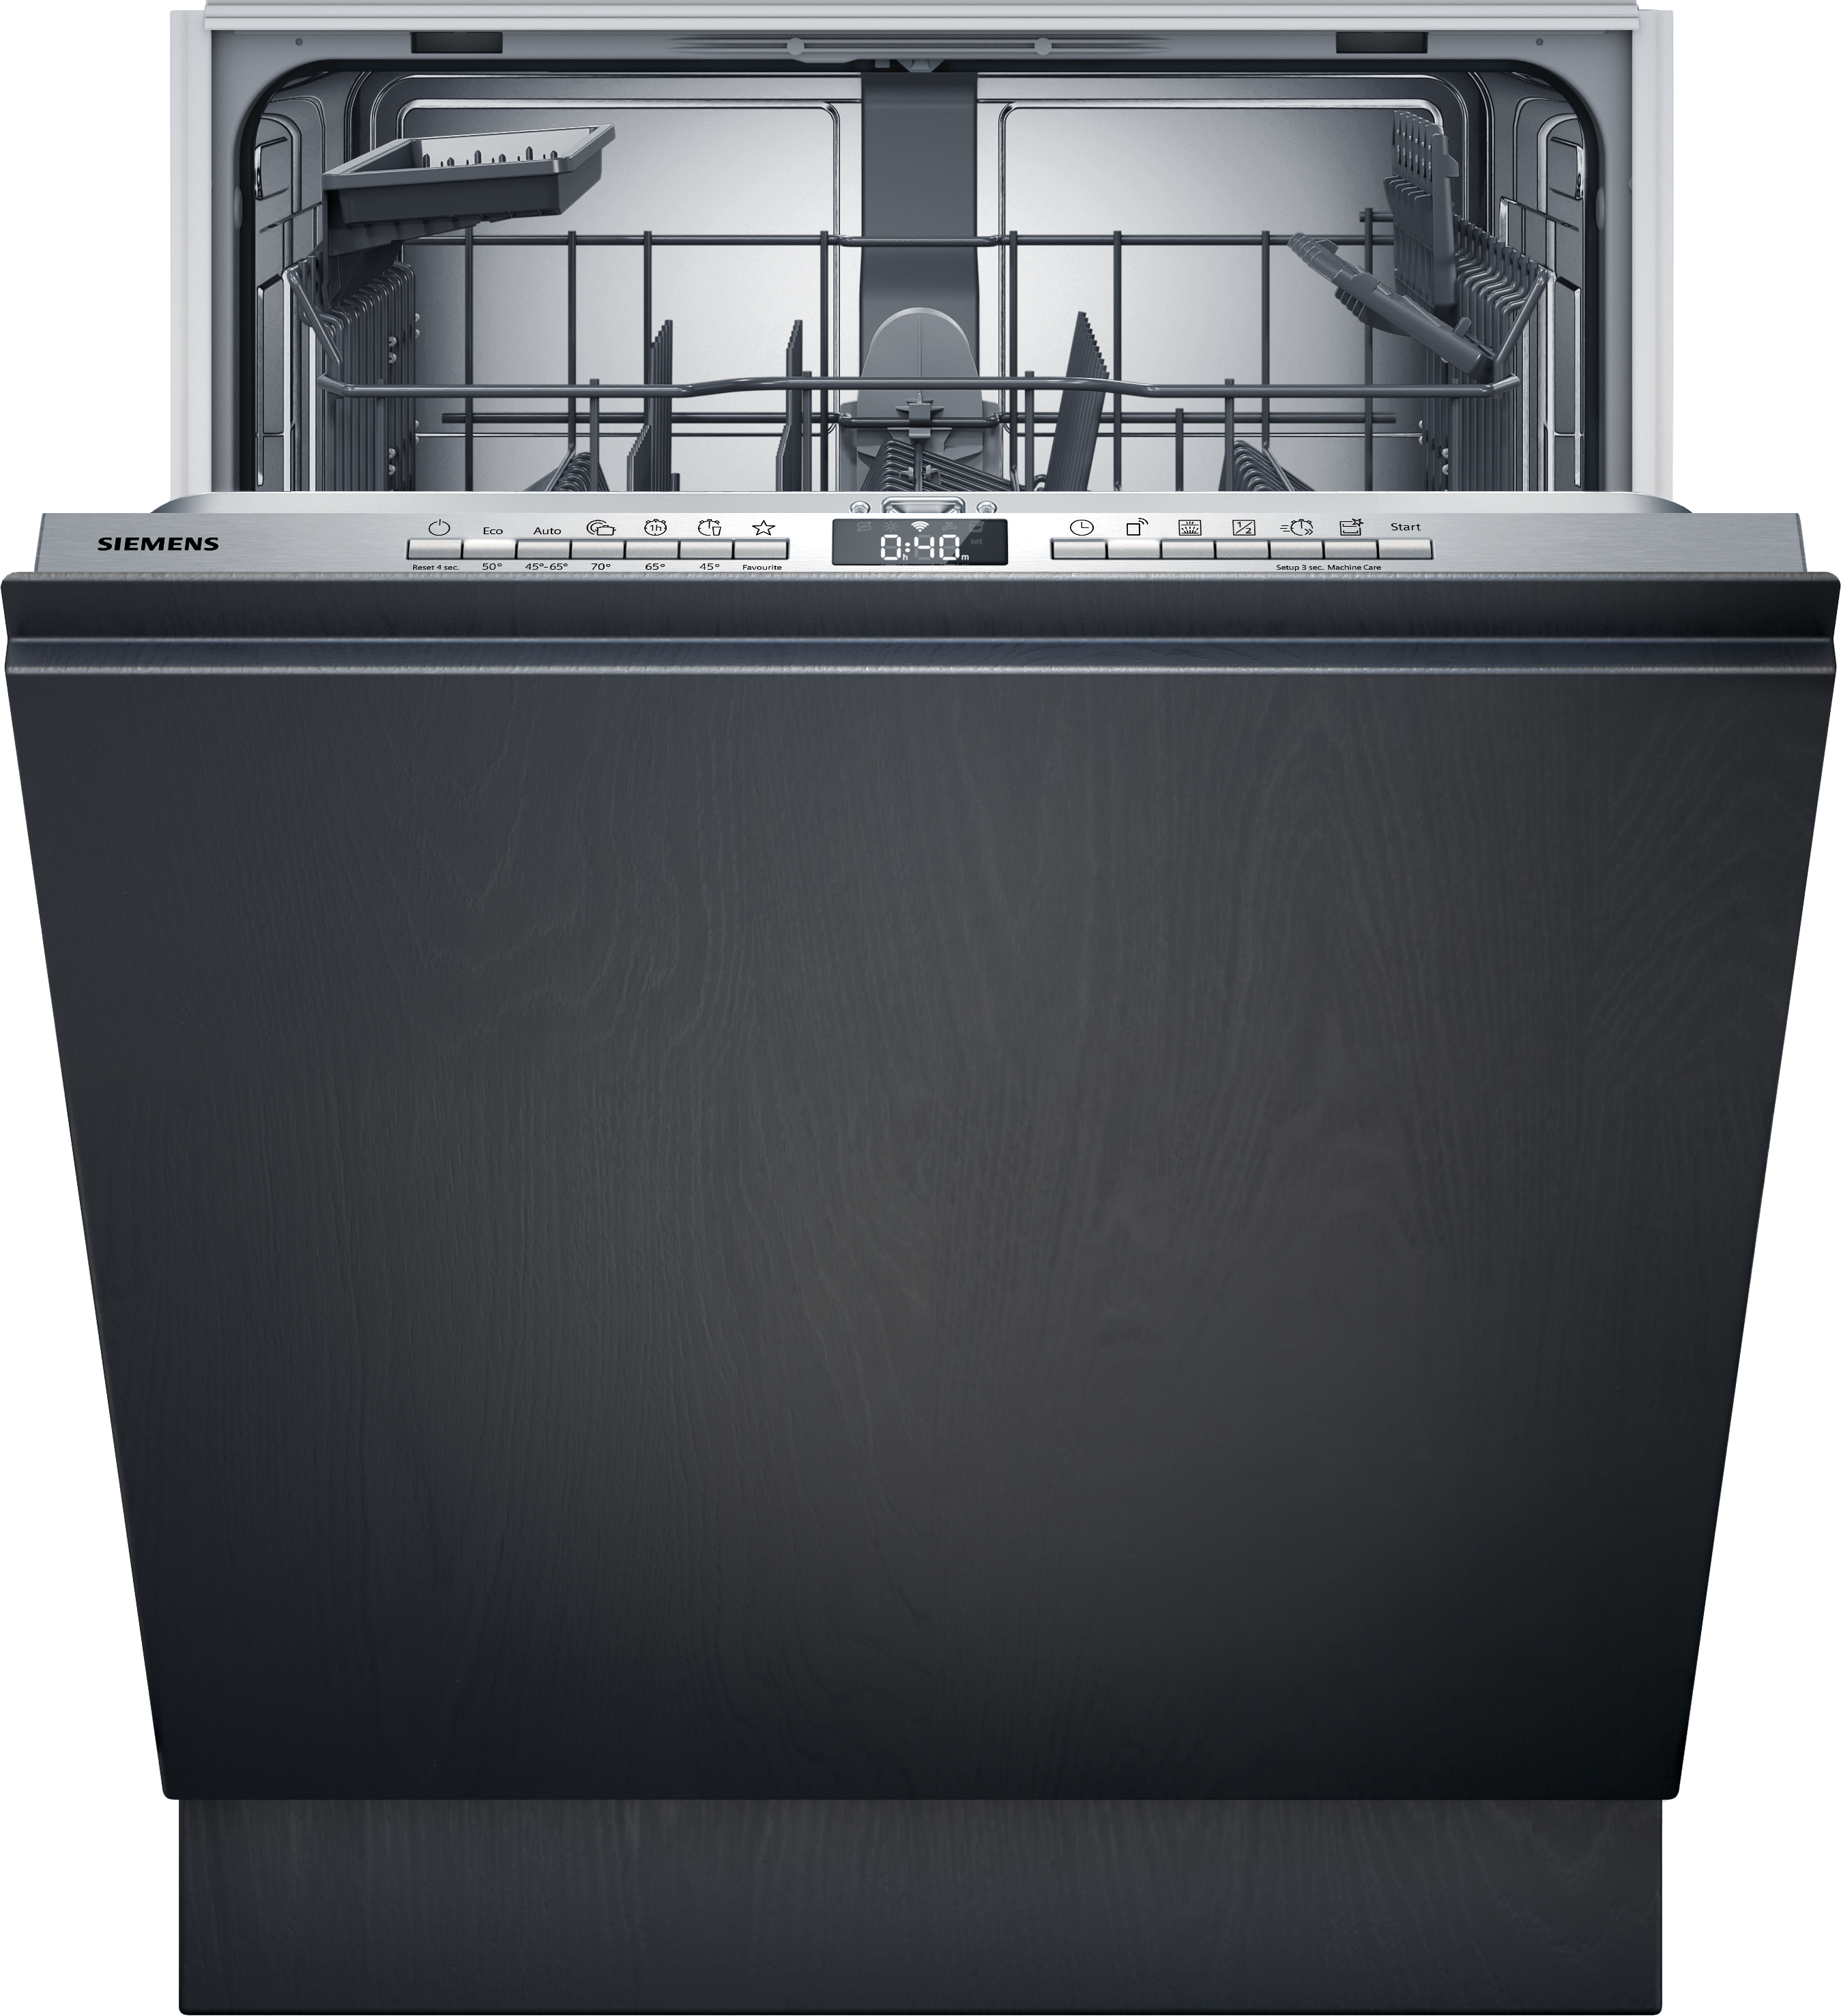
SIEMENS vollintegrierbarer Geschirrspüler "SN63HX04TE", Energieeffizienz: C (A-G), weiß, B:59,8cm H:81,5cm T:55cm, Geschirrspüler, Info Light - erlischt bei Beendigung des SpülvorgangsProduktdetails: Bestellhinweis: Geschirrspüler werden werkseitig mit Wasser geprüft, um u.a. die Dichtigkeit zu prüfen, bevor das Gerät das Werk verlässt. Dabei können Wasserrückstände zurückbleiben. Es handelt sich um ein Qualitätsprogramm des Herstellers und ist kein Grund für eine Retoure., Einbauart: vollintegrierbar, Material Innenboden: Kunststoff, Herstellungsland: Made in Europe, Modellbezeichnung: SN63HX04TE, Leistung & Verbrauch: Anzahl Maßgedecke Standardreinigungszyklus: 13, Energieeffizienzklasse: C, Skala Energieeffizienzklasse: A bis G, Luftschallemissionen: 46 dB(A), Luftschallemissionsklasse: C, Programme: Anzahl Programme: 6, Programme: Auto 45-65°C, Eco 50°C, Favorite, Intensive 70°C, Quick L, Schnell 45°C, Ausstattung & Funktionen: Art Besteckhalterung: Besteckkorb, Kontrollanzeige: Klarspülermangel, Restlaufzeit, Salzmangel, Startzeitvorwahl, Ausstattung Geschirrkorb: Oberkorb höhenverstellbar, Maße & Gewicht: Höhe: 81,5 cm, Breite: 59,8 cm, Tiefe: 55 cm, Nischenhöhe minimal: 87,5 cm, Nischenhöhe maximal: 87,5 cm, Technische Daten: Länge Ablaufschlauch: 1,9 m, Länge Zulaufschlauch: 1,65 m, Spannung: 220-240, Absicherung: 10 A, Anschlusswert: 2,4 kW, Typ Netzstecker: Schutzkontaktstecker (Typ EF-CEE 7/7), WEEE-Reg.-Nr. DE: 57.986.696, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE)499,00 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Ist das Fazit und das Resümee nicht dasselbe?
Ja, das Fazit und das Resümee sind im Allgemeinen dasselbe. Beide Begriffe beziehen sich auf eine Zusammenfassung oder Schlussfolgerung, die am Ende eines Textes oder einer Präsentation gegeben wird. Sie dienen dazu, die wichtigsten Punkte oder Ergebnisse noch einmal hervorzuheben und einen abschließenden Eindruck zu vermitteln. **
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
Ähnliche Suchbegriffe für Bestände
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Ist eine Zusammenfassung dasselbe wie ein Fazit?
Nein, eine Zusammenfassung und ein Fazit sind nicht dasselbe. Eine Zusammenfassung gibt einen Überblick über die wichtigsten Punkte oder Inhalte eines Textes, während ein Fazit eine abschließende Bewertung oder Schlussfolgerung darstellt. Eine Zusammenfassung ist objektiv und neutral, während ein Fazit eine persönliche Meinung oder Einschätzung beinhaltet. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.